2020年10月16日
お役立ち情報 不動産担保ローン
不動産担保ローンを高齢者やシニア世代が借りる方法をご紹介
ローンを利用するにあたり、「高齢者」「シニア世代」であることはやや不利な条件であるのが現状です。 …
お役立ち情報
不動産担保ローンでは、借入をする本人以外が所有する不動産を担保として提供する場合があります。このとき、自分の不動産を他人の債務の担保として提供する人を「物上保証人」といいます。
今回は、物上保証人の仕組みや連帯保証人との違い、負うリスクや注意点について解説していきます。ぜひ参考にしてください。
物上保証人と連帯保証人は、どちらも債務を保証する役割を持ちますが、責任を負う範囲が異なります。ここでは、物上保証人の基本的な仕組みと、連帯保証人との違いを解説します。
物上保証人とは、自分以外の人の債務を担保するために、自分が所有する不動産を提供する人のことです。
不動産担保ローンでは、自分が所有する不動産に抵当権などを設定する形が一般的です。
例えば、不動産担保ローンを利用したい人が不動産を所有していない場合、家族や親族などが所有する不動産を担保として提供することがあります。この場合、不動産を提供した家族や親族が物上保証人となります。
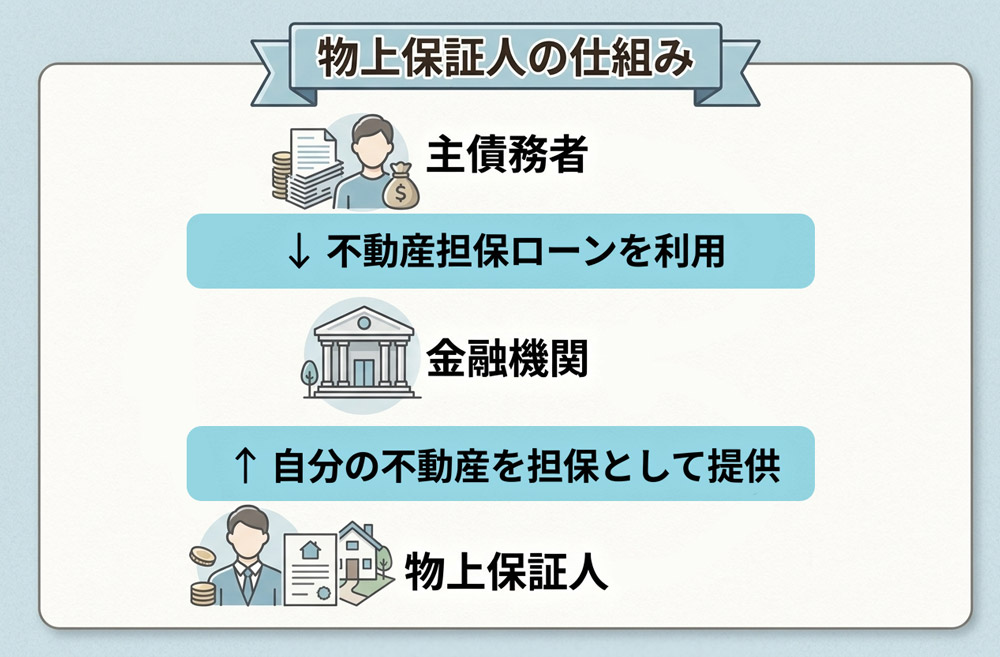
物上保証人の仕組み
物上保証人は、主債務者に代わって借入金そのものを返済する立場ではありません。責任は原則として担保に提供した不動産の範囲に限られ、このような責任を「物的有限責任」といいます。
ただし、主債務者の返済が滞った場合には抵当権が実行され、担保として提供した不動産を失う可能性があります。そのため、物上保証人になる際は、担保提供によって生じるリスクを理解しておくことが大切です。
物上保証人と連帯保証人の主な違いは、責任を負う範囲です。
| 比較項目 | 物上保証人 | 連帯保証人 |
|---|---|---|
| 保証の方法 | 自分の不動産を担保として提供する | 主債務者の債務を保証する |
| 返済義務 | 原則として負わない | 主債務者と同様に負う |
| 責任の範囲 | 担保として提供した不動産の範囲 | 保証した債務の範囲 |
| 責任の性質 | 物的有限責任 | 人的無限責任 |
| 返済が滞った場合 | 担保不動産を失う可能性がある | 返済を求められる可能性がある |
物上保証人は、担保として提供した不動産の範囲で責任を負うのに対し、連帯保証人は主債務者と同様に返済責任を負う点が大きな違いです。
連帯保証人の仕組みや責任、リスクについて詳しくは、こちらの記事で解説しています。
物上保証人は、借入をする本人以外が所有する不動産を担保として利用する際に必要となることがあります。代表的なのは、家族や親族の不動産を担保にするケースや、事業資金の調達で第三者の不動産を担保に加えるケースです。
親や配偶者、兄弟などが所有する不動産を担保として提供し、融資を受けるケースがあります。
例えば、子が事業資金を調達するために親名義の不動産を担保として利用する場合、不動産を所有する親が物上保証人となります。配偶者や兄弟が所有する不動産を担保に提供するケースでも、同様にその所有者が物上保証人の立場を担います。
このように、借入をする本人が所有する不動産だけでなく、家族や親族が所有する不動産を担保として活用する方法もあります。ただし、返済が滞った場合には担保不動産を失う可能性があるため、物上保証人となる人もリスクを十分に理解しておくことが重要です。
事業資金を調達する際に、法人代表者本人が所有する不動産だけでなく、親族や取引先など第三者が所有する不動産を担保として加えるケースもあります。
この場合、借入をする法人や代表者とは別に、不動産を提供する第三者が物上保証人となります。
第三者の不動産を担保として利用することで資金調達の選択肢が広がる場合がありますが、物上保証人は担保不動産を失うリスクを負います。そのため、借入の目的や返済計画、物上保証人が負う責任について十分に確認したうえで検討することが大切です。
物上保証人は、連帯保証人のように主債務者と同じ返済義務を負うわけではありません。しかし、担保として提供した不動産を失う可能性があるため、決して負担が小さいとはいえない立場です。
物上保証人になる前に、想定されるリスクや注意点を十分に把握しておく必要があります。
物上保証人の責任は、原則として担保に提供した不動産の範囲に限られます。ただし、主債務者が返済できなくなった場合には、金融機関が抵当権を実行し、担保不動産が競売にかけられる可能性があります。
例えば、自宅や親から相続した土地などを担保として提供していた場合、その不動産を失うことも考えられるでしょう。物的有限責任であるからといって、物上保証人に大きな損失が生じないわけではありません。
特に生活の基盤となる不動産を担保にする場合は、返済が滞った際の影響まで含めて慎重に判断することが大切です。
物上保証人が担保不動産を失うなどして主債務者の債務を負担した場合、主債務者に対してその負担分の返還を求める「求償権」が認められることがあります。
一方で、求償権があるからといって、実際に金銭を回収できるとは限りません。担保不動産が処分される状況では、主債務者自身に十分な返済能力や財産が残っていないケースも考えられます。
将来的に主債務者へ請求できることを前提とせず、最終的に担保不動産を失う可能性まで踏まえて検討する必要があるでしょう。
一度物上保証人になった後、本人の意思だけで担保提供を解除することは困難です。抵当権を抹消するには、原則として金融機関の承諾が必要となります。
金融機関にとって、担保不動産は融資した資金を回収するための重要な担保です。そのため、解除を希望した場合でも、残債の返済や別の不動産による代替担保の提供などを求められるケースがあります。
「必要になれば後から解除すればよい」と安易に考えるのは避けたほうがよいでしょう。物上保証人になる際は、返済が完了するまで担保提供が続く可能性も考慮したうえで判断することが重要です。
不動産担保ローンでは、利用する金融機関や商品によって、保証人の要否が異なります。
保証会社を利用することで保証人を原則不要としている商品がある一方、借入をする本人以外が所有する不動産を担保にする場合には、その担保提供者に保証や連帯保証を求める商品もあります。特にノンバンクでは、保証人なしで申し込めるサービスも少なくありません。
一方、銀行の不動産担保ローンでは審査が厳しくなる傾向があり、保証人を求められる場合があります。また、保証人自体は不要でも、保証会社の利用が必要となるケースもあるため注意が必要です。
保証人や物上保証人が必要かどうかは金融機関によって異なります。不動産担保ローンを検討する際は、申込条件や保証に関する要件を事前に確認しておきましょう。
不動産担保ローンの保証人に関する条件は、金融機関によって異なります。アビックでは、第三者の保証人が必ず必要というわけではなく、申込者の状況に応じた相談が可能です。
また、借主本人名義の不動産だけでなく、代表者や親族、取引先、知人など第三者名義の不動産を担保として融資を行うことにも対応しています。本人名義以外の不動産では融資が難しいケースでも、選択肢のひとつとして検討できるでしょう。
ただし、第三者名義の不動産を担保として提供する場合は、原則として担保提供者の連帯保証が必要です。保証人や担保提供者に関する条件は個々の状況によって異なるため、まずはお気軽にご相談ください。
物上保証人を活用することで、借入をする本人や法人が所有する不動産だけではなく、親族など第三者名義の不動産を担保として資金調達につなげられる場合があります。ここでは、物上保証人を活用した資金調達の事例を紹介していきます。
アビックでは、父親が所有する不動産を担保として活用し、事業資金を調達した事例があります。父親から引き継いだパチンコ店を経営する法人が、店舗のリニューアルや遊技台の購入資金を必要としていたケースです。父親が所有する戸建てと共同住宅を担保として、1億5,000万円の融資が行われました。
事業資金を調達したいものの、法人や代表者本人だけでは十分な担保を用意できない場合、親が所有する不動産を活用できるケースがあります。ただし、担保を提供する親にも不動産を失うリスクがあるため、融資条件や返済計画を共有したうえで検討することが重要です。
このように、借入をする本人や法人が所有する不動産だけでなく、親が所有する不動産を担保として資金調達につなげられる場合があります。
兄弟が所有する不動産を担保として提供してもらい、事業資金などを調達するケースも考えられます。
例えば、借入を希望する本人だけでは十分な担保を用意できない場合に、兄弟名義の不動産を担保に加えて申し込む方法です。借入をする本人とは別の人が所有する不動産を利用するため、不動産所有者が担保提供の内容を理解し、同意していることが前提となります。
第三者名義の不動産を担保として利用する際は、不動産所有者本人の意思確認や必要な契約手続きが求められます。また、共有名義の不動産では持分や権利関係によって必要な対応が異なるため、事前に確認しておくことが重要です。
物上保証人については、責任の範囲や途中で解除できるかどうかなど、さまざまな疑問が生じやすいものです。ここでは、物上保証人に関するよくある質問に回答します。
Q1. 物上保証人になると、自分の財産すべてに責任が及びますか?
いいえ。物上保証人の責任は、原則として担保に提供した不動産の範囲に限られます。
連帯保証人のように、主債務者の借入について自身の財産全体で返済責任を負う立場ではありません。ただし、主債務者が返済できなくなった場合には、担保として提供した不動産を失う可能性があります。
そのため、「責任が限定されているから安心」と考えるのではなく、担保として提供する不動産を失った場合に生活や資産状況へどのような影響があるかも確認しておきましょう。
Q2. 物上保証人は途中でやめられますか?
物上保証人が自分の意思だけで途中から担保提供をやめることは、基本的に困難です。
抵当権を抹消するには金融機関の承諾が必要となり、残債の返済や代替となる担保の提供などを求められる場合があります。物上保証人になる際は、返済が完了するまで担保提供が続く可能性も考えておく必要があるでしょう。
将来的に不動産を売却したい場合や、相続などで権利関係が変わる可能性がある場合は、その点も含めて事前に確認しておくことが大切です。
Q3. 連帯保証人と物上保証人は、どちらの負担が軽いですか?
責任の範囲だけを比較すると、物上保証人は担保として提供した不動産の範囲に責任が限られる一方、連帯保証人は保証した債務について返済責任を負います。
ただし、物上保証人であっても、担保にした自宅や土地を失う可能性があるため、一概に負担が軽いとはいえません。責任の範囲だけでなく、担保とする不動産の用途や価値、失った場合の影響も考慮する必要があります。
Q4. 物上保証人が返済を肩代わりする必要はありますか?
物上保証人は、原則として主債務者に代わって借入金を返済する義務を負いません。
主債務者が返済できなくなった場合は、担保として提供した不動産から債権を回収することになります。そのため、直接返済を求められる立場ではないものの、担保不動産を失うリスクがある点には注意が必要です。
物上保証人になる際は、「返済義務がない」という点だけではなく、担保不動産を提供すること自体が負うリスクを理解しておきましょう。
不動産担保ローンでは、金融機関や商品によって保証人が不要となるケースもあります。一方で保証人が必要な場合は、物上保証人と連帯保証人の違いや、それぞれが負う責任について事前に理解しておくことが大切です。
特に物上保証人は、主債務者と同じ返済義務を負うわけではありませんが、返済が滞った場合には担保として提供した不動産を失う可能性があります。後々のトラブルを防ぐためにも、責任の範囲やリスクを十分に確認したうえで検討しましょう。
アビックの不動産担保ローンでは、お客様の状況に応じて柔軟に対応しています。保証人や担保について不明な点がある場合は、ぜひアビックへご相談ください。
諸橋 仁智(もろはし よしとも)
弁護士
いわき市出身。磐城高卒。上京後、暴力団員となり覚醒剤中毒で強制入院し、覚醒剤取締法違反の罪で有罪判決を受ける。一念発起して宅地建物取引士、司法書士の試験に合格。2013年に司法試験に合格。2023年4月、東京都内に諸橋法律事務所を開設。
コラム(お役立ち情報)編集部
ファイナンスや不動産業での知識と経験豊富なスタッフ(貸金業務取扱主任者や宅地建物取引士の有資格者)が中心となり、公認会計士事務所・弁護士法人・司法書士法人等の専門職の方からの意見やアドバイスを取り入れ、日々、執筆と監修を行っております。
ローンを利用するにあたり、「高齢者」「シニア世代」であることはやや不利な条件であるのが現状です。 …
不動産担保ローンを利用する際、担保となる不動産に火災保険への加入を求められることがあります。これは、火災や自然災…
自宅を担保にすることで、住み続けながら融資を受けることができる商品の一つとして知られているリバースモーゲージ。不…
不動産担保ローンには「持ち分融資」「所有権融資」など、いくつかスタイルがあります。それぞれ異なる特徴があり、ライ…
自分が保有している自宅や土地などの不動産を担保に、お金を借りることができる不動産担保ローンは、低金利で融資額が大…
不動産を担保にすることで、高額融資も実現することができる「不動産担保ローン」は、どれくらいの融資が…
ローンを組む場合、金利が返済に大きな影響を与えます。 借り始めたときよりも、現在の金利相場が下がることも当然出て…
不動産を担保にして融資を受けることができる不動産担保ローンを組むのであれば、出来るだけ条件がいい金融機関を選択し…
愛知県には銀行や貸金業者などさまざまな不動産担保ローンがあるため、初めての借り入れで申込先に迷う方が多いのではな…
両親から不動産を相続する場合、不動産の評価額などによっては綺麗に相続することができないこともあります。その場合、…
【2026年版】大阪の不動産担保ローンおすすめ12選|即日融資・低金利で比較
抵当権と根抵当権の違いを分かりやすく解説
【2026年版】北海道札幌エリアの不動産担保ローンおすすめ6選|即日融資・低金利で比較
法人・個人事業主のための不動産担保ローン活用ガイド|審査のポイントと必要書類を解説
楽天銀行で不動産担保ローン審査に落ちた方へ|アビックなら通る可能性を解説
不動産担保ローンは「無職」でも借りられる?方法や注意点について
【2026年版】福岡の不動産担保ローンおすすめ12選|即日融資・低金利で比較
【2026年版】愛知(名古屋)の不動産担保ローンおすすめ7選|即日融資・低金利で比較
不動産担保ローンは「やめとけ」と言われる理由とは?ネットの噂を正直に検証
【2026年最新】不動産担保ローンの相談先を比較|銀行・ノンバンク・公的機関の選び方
簡易審査は即日回答
受付時間 平日9:00~18:00
遠方等の理由で、ご来店が難しい場合でも、ご相談ください。(当社スタッフの訪問等も対応を検討します)


 WEBでお申込