2026年4月13日
お役立ち情報 不動産担保ローン
【2026年版】埼玉の不動産担保ローンおすすめ12選|即日融資・低金利で比較
埼玉県は東京都心へのアクセスが良く、さいたま市や川口市を中心にベッドタウンとして発展を続けています。再開発も進み…
お役立ち情報
事業の運転資金や設備投資のために融資を申し込んでも、赤字決算や創業間もないことを理由に、銀行での借入れが難しい場合があります。そうしたときに検討できるのが、所有する不動産を活用した不動産担保ローンです。
本記事では、法人・個人事業主が利用する場面や銀行融資との違い、審査のポイント、必要書類を解説します。
不動産担保ローンとは、土地や建物などを担保に融資を受ける方法です。法人や個人事業主の場合は、日々の事業運営に必要な資金から新規事業の立ち上げ費用まで、幅広い目的で活用できます。
例えば、従業員の給与や取引先への支払いに充てる運転資金、商品の仕入資金、設備の購入資金などです。売掛金の入金前に支払い期限が来る場合は、つなぎ資金として利用する方法もあります。また、金融機関によっては納税資金にも対応しています。
売上があっても、入金と支払いの時期がずれると一時的に資金不足になることがあります。こうした場面で不動産を活用できれば、事業の継続や資金繰りの改善につながるでしょう。
ただし、返済できなくなると担保不動産を失うおそれがあるため、借入額と返済計画は慎重に検討する必要があります。具体的な資金使途については、以下の記事で詳しく解説しています。
一般的な銀行の事業融資では、決算書などから財務状況や過去の業績を確認し、返済能力を判断します。そのため、赤字が続いている場合や創業から間もない場合、希望する融資を受けにくくなることがあります。
一方、不動産担保ローンでは、申込者の返済能力に加えて、担保となる不動産の価値も重要な判断材料です。専門会社などでは、過去の決算だけでなく、今後の事業計画や不動産の評価を踏まえて個別に審査する場合があります。
| 比較項目 | 一般的な銀行の事業融資 | 不動産担保ローン(専門会社など) |
|---|---|---|
| 審査基準 | 業績・財務状況・返済能力を重視 | 不動産の担保価値と返済能力などを総合判断 |
| 融資スピード | 手続きに時間がかかる場合がある | 短期間での融資に対応する会社もある |
| 資金使途 | 事業計画に応じた使途の確認が必要 | 幅広い事業用途に対応する商品がある |
例えば、税金の未納がある場合、銀行の審査では不利になることがあります。しかし、不動産担保ローンの専門会社には、納税に必要な資金の融資や、未納の事情を踏まえた相談に対応するところもあります。
ただし、赤字や税金の未納があっても必ず借りられるわけではありません。担保価値が十分でも、返済の見通しが立たなければ融資が難しくなる場合があります。
なお、銀行も不動産担保ローンを扱っており、審査基準や融資期間は金融機関・商品によって異なります。不動産担保ローンでは、利息に加えて抵当権設定の登記費用などが発生することもあります。融資までの早さだけでなく、契約時の費用や返済総額を確認し、必要な時期と返済期間に合った方法を選びましょう。
法人・個人事業主の不動産担保ローンでは、主に信用状況、不動産の担保価値、事業と返済の見通しを確認します。赤字決算であっても、それだけで融資の可否が決まるわけではありません。
法人の場合は、決算書や既存の借入れ、返済状況などが確認されます。代表者が保証人となる場合などは、個人の信用情報が審査に関わることもあります。
個人事業主は、確定申告書などから所得や事業の状況を確認するのが一般的です。赤字でも、設備購入など一時的な要因によるものか、継続的な収益悪化によるものかで判断は異なります。
土地・建物の所在地や面積、築年数、周辺の取引相場などから担保価値を判断します。所有者や共有持分、すでに設定されている抵当権など、権利関係の確認も欠かせません。
既存の住宅ローンがあっても、評価額と残債によっては追加の融資が可能な場合があります。担保にできる不動産は自宅だけではなく、事業用の建物や投資用不動産なども対象となり得ます。
借りた資金を何に使い、どの収入から返済するかも重要です。設備投資なら導入後の収益見込み、つなぎ資金なら売掛金の入金予定などが判断材料になります。
不動産の売却代金を返済に充てる場合は、売却時期や価格が想定と異なる可能性も考慮してください。資金使途を明確にし、無理のない計画を示すことが大切です。借入希望額と必要額に差がないか、毎月の返済が事業の資金繰りを圧迫しないかも確認しましょう。
必要書類一覧|法人と個人事業主の違い
申込みでは、本人確認書類や担保不動産の資料に加えて、事業の収入・経営状況を示す書類が求められます。
共通して必要となる主な書類は、本人確認書類、担保不動産の登記事項証明書、固定資産税評価証明書などです。
法人と個人事業主で異なる代表的な書類は次のとおりです。
| 法人 | 個人事業主 |
|---|---|
| 法人の登記事項証明書 | 確定申告書(直近2~3年分) |
| 決算書(直近2~3期分) | 開業届の控え(必要に応じて) |
| 法人の印鑑証明書 | 個人の印鑑登録証明書(必要に応じて) |
法人では決算書から事業の財務状況を確認します。一方、個人事業主は確定申告書が主な収入確認資料となります。
個人事業主の場合、不動産は屋号ではなく個人名義で登記されるのが一般的であるため、所有者の確認も必要です。法人が代表者個人の不動産を担保にする場合には、担保提供者に関する書類が追加で必要になることもあります。
創業直後で決算書がない場合や、必要な書類がそろわない場合は、代わりの資料で審査できる場合もあります。また、資金使途や返済計画を確認するため、資金繰り表、見積書、既存借入れの返済予定表などを求められる場合もあります。実際に求められる書類は金融機関や担保不動産の状況によって異なるため、申込み前に確認しましょう。
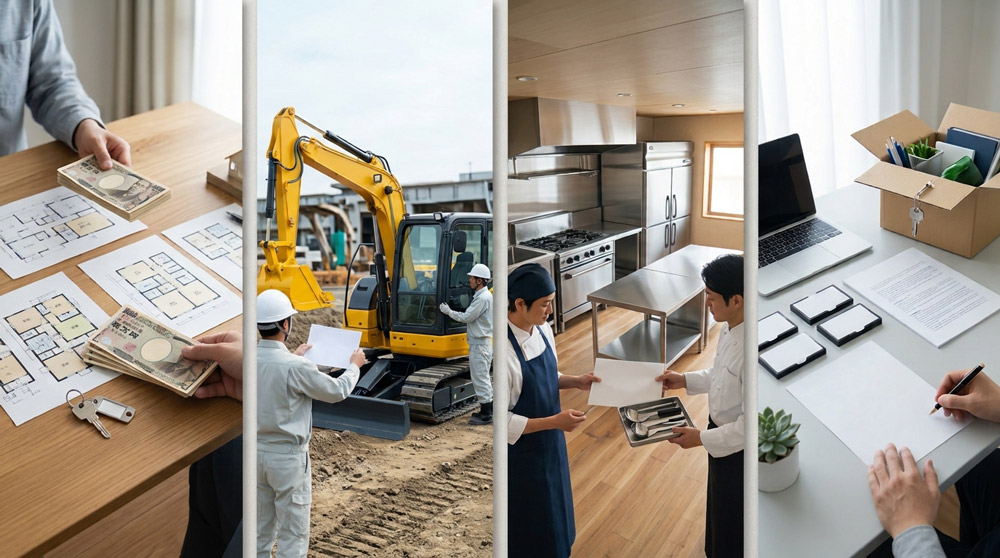
業種によって必要となる資金の用途やタイミングは異なります。ここでは、法人・個人事業主が不動産担保ローンを活用する代表的なケースを業種別に紹介します。
商品や不動産の転売では、仕入れ時に費用が先行し、売却代金の回収まで時間がかかるものです。手元資金だけでは仕入れの機会を逃す場合、不動産担保ローンを活用して購入費用を用意する方法があります。
複数の物件や商品を扱う場合は、仕入れと売却のタイミングが重なり、まとまった資金が必要になることもあるでしょう。ただし、予定どおりに売れない場合にも備えた返済計画が必要です。
建設業では、工事代金の入金前に材料費や外注費、人件費などの支払いが発生します。大型案件を受注した際の一時的な資金不足を補ったり、建設機械や車両の購入費用を確保したりする目的では、不動産担保ローンも資金調達の選択肢の一つです。
工期が延びて入金が遅れる可能性も考慮し、余裕のある資金計画を立てる必要があります。
飲食店の開業やリニューアルでは、内装工事や厨房設備の購入などにまとまった費用がかかります。所有する不動産を担保に、店舗の新設や改装に必要な資金を調達する方法があります。
開業後しばらく売上が安定しない場合も想定し、運転資金を含めて計画しましょう。特に設備投資では、改装による売上増加の見込みと借入れ後の返済負担を比較することが大切です。
創業間もない事業者は、実績不足から銀行融資を受けにくいことがあるので注意が必要です。不動産担保ローンなら、担保の評価や事業計画をもとに融資を検討できる場合があります。
事務所の開設費や設備費、当面の運転資金などに充てる際は、収支予測を具体的に示すことが大切です。開業費用だけでなく、売上が安定するまでの家賃や人件費なども見積もっておきましょう。
法人・個人事業主が不動産担保ローンを利用する際は、一般的に次の4つの手順で進みます。
手続きや必要日数は金融機関によって異なります。アビックでは無料の簡易審査に対応し、お申込みから最短2営業日での融資実行も可能です。詳しい条件は以下のページをご確認ください。
Q1. 法人名義で借りる場合、代表者個人の連帯保証は必要ですか?
代表者の連帯保証を求められる場合があります。ただし、必要かどうかは金融機関や契約条件によって異なります。担保不動産の評価や事業内容などを踏まえて確認しましょう。
Q2. 創業したばかりでも不動産担保ローンを利用できますか?
利用できる可能性があります。事業実績が少なくても、不動産の担保価値や今後の事業計画などを踏まえて審査する会社があります。
Q3. 個人事業主で確定申告をしていない場合はどうなりますか?
確定申告書がない場合は、別の収入確認資料などを求められることがあります。申告状況を伝えて必要書類を確認しましょう。なお、税務上の申告義務は別途対応が必要です。
不動産担保ローンは、運転資金や設備投資などに活用でき、赤字決算や創業直後でも相談できる資金調達方法です。ただし、借入れには返済義務があり、返済が滞ると担保不動産を失うおそれもあるため、条件を十分に確認しましょう。
アビックでは、法人・個人事業主の事情に応じて融資を検討しています。銀行融資が難しい場合や資金繰りにお悩みの場合も、お気軽にご相談ください。
諸橋 仁智(もろはし よしとも)
弁護士
いわき市出身。磐城高卒。上京後、暴力団員となり覚醒剤中毒で強制入院し、覚醒剤取締法違反の罪で有罪判決を受ける。一念発起して宅地建物取引士、司法書士の試験に合格。2013年に司法試験に合格。2023年4月、東京都内に諸橋法律事務所を開設。
コラム(お役立ち情報)編集部
ファイナンスや不動産業での知識と経験豊富なスタッフ(貸金業務取扱主任者や宅地建物取引士の有資格者)が中心となり、公認会計士事務所・弁護士法人・司法書士法人等の専門職の方からの意見やアドバイスを取り入れ、日々、執筆と監修を行っております。
埼玉県は東京都心へのアクセスが良く、さいたま市や川口市を中心にベッドタウンとして発展を続けています。再開発も進み…
差し押さえとは、債務者が滞納している借金や税金の支払いを確保するため、法律に基づいて財産の処分を制限する手続きを…
親族間売買(しんぞくかんばいばい)とは、親子や兄弟姉妹など親族同士で不動産を売買することです。通常の不動産売買と…
ローンを利用するにあたり、「高齢者」「シニア世代」であることはやや不利な条件であるのが現状です。 …
不動産担保ローンを検討している方にとって「不動産の評価額」は気になるポイントではないでしょうか。 …
低金利で高額融資を受けることができる不動産担保ローンですが、急な出費が必要になった時に即日融資してもらうことはで…
不動産担保ローンを利用する際、担保となる不動産に火災保険への加入を求められることがあります。これは、火災や自然災…
東京で急にまとまったお金が必要になったときには、選択肢の一つとして不動産を担保にした借入も検討してみることをおす…
ローンには無担保と有担保があります。どちらも多くの人が利用してきましたが、デメリットを含め注意点も理解して利用す…
急な予定や、ライフイベントなどにより、まとまったお金が必要となることは多いものです。そんなときに検討するのが「不…
【2026年版】大阪の不動産担保ローンおすすめ12選|即日融資・低金利で比較
抵当権と根抵当権の違いを分かりやすく解説
【2026年版】北海道札幌エリアの不動産担保ローンおすすめ6選|即日融資・低金利で比較
【2026年版】沖縄の不動産担保ローンおすすめ7選|即日融資・低金利で比較
【2026年版】福岡の不動産担保ローンおすすめ12選|即日融資・低金利で比較
【2026年版】神奈川(横浜)の不動産担保ローンおすすめ12選|即日融資・低金利で比較
【2026年版】愛知(名古屋)の不動産担保ローンおすすめ7選|即日融資・低金利で比較
【2026年版】京都の不動産担保ローンおすすめ11選|即日融資・低金利で比較
【不動産の共同名義】共有持分だけでも融資は可能?単独で借りる方法とリスク
不動産担保ローンは「無職」でも借りられる?方法や注意点について
簡易審査は即日回答
受付時間 平日9:00~18:00
遠方等の理由で、ご来店が難しい場合でも、ご相談ください。(当社スタッフの訪問等も対応を検討します)


 WEBでお申込