2020年10月16日
お役立ち情報 不動産担保ローン
共有持分を担保にお金を借りるには?不動産担保ローンの「共有名義」と「共有持分」について解説
不動産担保ローンを利用する前に、確認しておかなければならないのが「不動産の名義」です。 申請者本人が所有する不動…
お役立ち情報
「不動産担保ローン」で検索すると、検索候補に「やめとけ」や「やばい」といったネガティブな言葉を目にし、利用をためらってしまう方も多いのではないでしょうか。
大切な不動産を担保にするのですから、「もし返済できなくなったら…」と不安になり、慎重になるのは当然のことです。
しかし、正しい知識を身に着け、返済計画をしっかり立てて活用すれば、有利に資金を調達できる場合もあります。
本記事では、ネット上で「やめとけ」と言われる背景や悪質な業者の典型パターン、法的保護の仕組みを業界の視点から正直に解説します。
「本当に申し込んで大丈夫か」を確認したい方は、ぜひ参考にしてみてください。
ネットやSNSで「不動産担保ローンはやめとけ」と言われる最大の理由は、失敗した人の体験談やの一部悪質な業者によるトラブルが目立ちやすいためです。
特にX(旧Twitter)やYahoo!知恵袋などのSNS、比較サイトやまとめサイトでは、被害に遭った方や失敗した方ほど声を上げて情報を発信する傾向があります。
そのため、実際に問題なく利用できた読者の数に比べればごく一部であっても、ネット上ではリスクやトラブルが大きく見えてしまいがちです。
ネット上で見られる代表的な投稿パターンは以下の通りです。
事業計画の甘さ等で不動産を手放すことになった個人の投稿や、閲覧数を集めるための過激なタイトル、さらには違法な悪質業者でのトラブルが、不動産担保ローン全体の話として混同されて拡散されてしまうケースがあります。
しかし、正しい知識を持ち信頼できる業者を選べば、不動産担保ローンは資金調達の有効な選択肢です。
リスクだけを見るのではなく、注意するべき点やメリットも踏まえて、確認していきましょう。
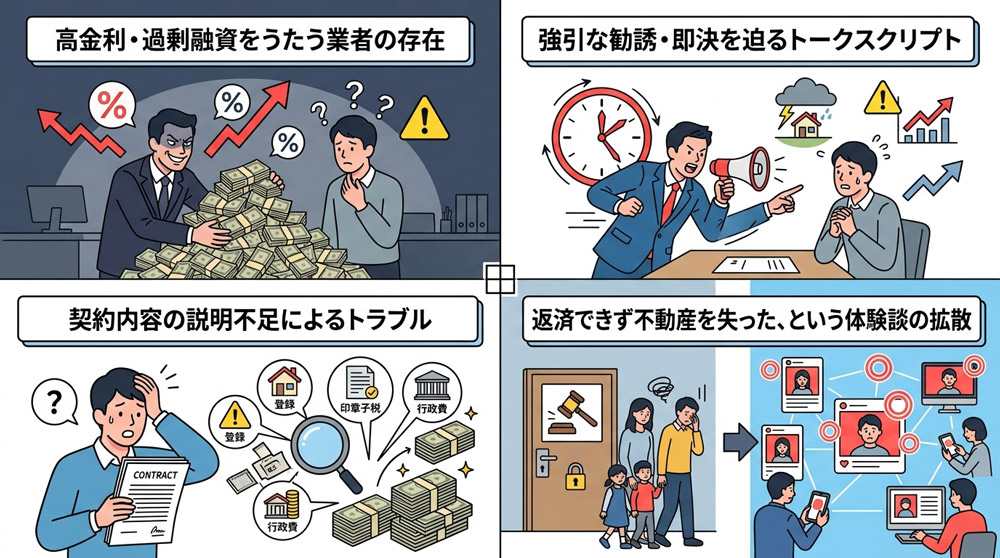
ネット上で「やめとけ・やばい」と語られる際に見られる、代表的な失敗パターンは以下の通りです。
返済能力を超える金額の融資や高金利での貸し付けを行う業者は、確かに一部存在しています。
また、無登録の違法業者が不動産担保ローンを装い、融資前に手数料を騙し取る「融資詐欺」や「調査料」名目で不当な費用を請求するトラブル事例も発生しています。
「今すぐ契約しないと枠がなくなる」と申し出、利用者に十分な検討時間を与えずに手続きを進めようとする手法です。
変動金利による将来の金利上昇リスクや、自然災害等による担保価値下落時のリスクについて十分な説明がないまま契約に至るケースも存在します。
金利以外の諸費用(事務手数料、登記費用、印紙代など)に関する説明が不十分なまま契約が進むケースです。
不動産担保ローンは借入規模が大きいため諸費用も数十万円単位になることも。
そのため、事前の想定と実際の支払額にギャップが生じることがあります。
返済が滞った場合に担保不動産が競売にかけられ、自宅や土地を手放すことになるケースも確かに存在しています。
不動産担保ローンは借入額や影響が大きいため、このように不動産を失ったり不利益を被ったりした個人の強い後悔や厳しい体験談は、SNSや掲示板などで大きく取り上げられ、拡散されやすい傾向にあります。
その結果、ネット上に極端な失敗談ばかりが強く残り、「不動産担保ローン=危険」というネガティブなイメージが広まってしまっているのが現状です。
各パターンとも、実際に起こりうる失敗例ですが、適切な返済計画と信頼できる業者選びによって回避することは十分可能です。
前述のようなトラブルが存在する一方で、「不動産担保ローン=危険」という論調は必ずしも正しくはありません。
それは、利用者を保護するための法的な仕組みが存在しているからです。
主な法的保護の仕組みとして、以下の項目が挙げられます。
正規の貸金業者は、財務局長または都道府県知事の登録を受けて営業しています。
金融庁の「登録貸金業者情報検索サービス」などで登録番号の有無を確認できるため、無登録の悪質業者(ヤミ金)ではないかは容易に判断できます。
また、貸金業法により契約前には重要事項を記載した「契約前書面」、契約時には「契約時書面」を必ず交付することが義務付けられています。
そのため、金利や返済計画、諸費用の内訳を契約前に書面で確認できるのです。
さらに、利息制限法や出資法に基づき上限金利が厳しく定められているため、正規業者が不当な高利を請求することはできません。
このように、利用者を守る法的保護はしっかりと整備されています。
この制度を知らないまま噂だけで判断すると、本来使える有効な資金調達手段を遠ざけてしまうことにもつながりかねません。
不動産担保ローンを利用する際に事前に知っておくべき具体的なデメリットや注意点、発生しうるリスクの回避方法については、別記事にて詳しく解説しています。
申込みを検討するにあたり、リスクや注意点を一つひとつ丁寧に確認したい方や、信頼できる優良業者と悪質業者をしっかり見極めたいとお考えの方は、ぜひ参考にしてみてください。
具体的なデメリットや、優良業者とヤミ金の見分け方は下記関連記事で詳しく解説しています。
関連記事:不動産担保ローンのデメリットと『絶対借りられる』の罠|ヤミ金を見抜く5つの安全基準
不動産担保ローンを安心・安全に利用するためには、信頼できる正規業者選びが最も重要になります。
株式会社アビックは、創業以来お客様一人ひとりに寄り添い、億単位の大口融資から個人融資まで、短期間に融資実行できるスピーディさで柔軟かつ確実な融資を続けています。
アビックが信頼される主な理由は以下の通りです。
アビックは東京都知事の登録(東京都知事(15)第01611号)を受け、日本貸金業協会にも加入している正規の貸金業者です。
無登録業者(ヤミ金)のようなリスクを心配することなく、ご利用いただけます。
さらには、1973年の創業から50年以上の歴史を持ち、数々の経済危機を乗り越えてきた実績があります。
長年培った審査ノウハウにより、築古物件や共有持分などの複雑な案件にも対応できる点が強みです。
また、対面や電話での丁寧なコミュニケーションを重視し、専属担当者がマンツーマンでサポートする体制を整えています。
メリットだけでなく諸費用や返済計画、想定されるリスクまで誠実に説明した上で手続きを進めますので、初めての方でも安心してご相談が可能です。
さらに創業以来、「社会の恩」に報いるため、ボランティア活動や寄付活動を通して社会貢献している点も多くの信頼を集める理由となっています。
ネット上で見られる「不動産担保ローンはやめとけ・やばい」という声の背景には、一部の不法業者によるトラブルや、制度を知らずに失敗してしまった個人の体験談が広まっていることも一因です。
仕組みを正しく理解し、法令を守る正規業者を選んで利用すれば、資金調達の心強い手段になるでしょう。
噂だけに惑わされず、リスクや法的保護の仕組みを正しく把握した上で慎重にご検討ください。
アビックでは、創業50年以上の実績とノウハウを活かし、専属の担当者がお客様一人ひとりのご事情に合わせた最適な資金計画をご提案しています。
他社で断られた場合や審査に不安がある場合でも、まずはお気軽にご相談ください。
Q1. 不動産担保ローンは本当に危険なのですか?
不動産担保ローンという制度自体に違法性はなく、貸金業法に基づき登録・規制された正規の金融サービスです。危険とされる主な原因は一部の無登録業者(ヤミ金)の存在であり、公的な貸金業登録を受けている業者かどうかを確認することで大きなリスクは回避できます。
Q2. 「やめとけ」と言っている人は何を根拠にしていますか?
過去に特定の悪質業者とトラブルになった体験談や、他の無担保ローン等との誤解・混同に基づくインターネット上の投稿が主な根拠となっています。業界全体の一般的なサービスに対する評価ではない点にご注意ください。
Q3. 優良業者と悪質業者はどう見分ければよいですか?
財務局や都道府県の貸金業登録番号の確認、金利や諸費用の事前提示、ならびに契約前書面の確実な交付の3つをチェックすることが大切です。優良業者とヤミ金の見分け方は【こちらの記事】でも解説しています。
諸橋 仁智(もろはし よしとも)
弁護士
いわき市出身。磐城高卒。上京後、暴力団員となり覚醒剤中毒で強制入院し、覚醒剤取締法違反の罪で有罪判決を受ける。一念発起して宅地建物取引士、司法書士の試験に合格。2013年に司法試験に合格。2023年4月、東京都内に諸橋法律事務所を開設。
コラム(お役立ち情報)編集部
ファイナンスや不動産業での知識と経験豊富なスタッフ(貸金業務取扱主任者や宅地建物取引士の有資格者)が中心となり、公認会計士事務所・弁護士法人・司法書士法人等の専門職の方からの意見やアドバイスを取り入れ、日々、執筆と監修を行っております。
不動産担保ローンを利用する前に、確認しておかなければならないのが「不動産の名義」です。 申請者本人が所有する不動…
「不動産担保ローンを利用したいけれど、金融機関の選び方が分からない…」 不動産担保ローンを検討中の…
不動産を担保にすることで融資を受けることができる不動産担保ローンですが、基本的には融資側も損をしないためにも審査…
不動産を担保にローンの借り換えを考える際の注意点を解説 不動産を担保にして、現在利用しているローンの借り換えをす…
不動産担保ローンを取り扱っている会社を探している方の中には「全国対応している会社」を希望している方もいらっしゃる…
低金利で高額融資を受けることができる不動産担保ローンですが、急な出費が必要になった時に即日融資してもらうことはで…
長期的な借入や融資額が大きいのが魅力な不動産担保ローンですが、中にはデメリットを感じる面もあります。事前に把握し…
不動産担保ローンを検討しているものの、「万が一返済不能になったら、不動産はどうなるのだろうか」とい…
不動産担保ローンでは、現時点で複数社から借り入れているローンを一つにまとめた「おまとめローン」があります。 これ…
抵当権(ていとうけん)とは、借りたお金の返済を担保するために、特定の不動産に設定される権利です。 例えば、家を購…
【2026年版】大阪の不動産担保ローンおすすめ12選|即日融資・低金利で比較
抵当権と根抵当権の違いを分かりやすく解説
【2026年版】北海道札幌エリアの不動産担保ローンおすすめ6選|即日融資・低金利で比較
【2026年版】沖縄の不動産担保ローンおすすめ7選|即日融資・低金利で比較
【2026年版】福岡の不動産担保ローンおすすめ12選|即日融資・低金利で比較
【2026年版】神奈川(横浜)の不動産担保ローンおすすめ12選|即日融資・低金利で比較
【2026年版】愛知(名古屋)の不動産担保ローンおすすめ7選|即日融資・低金利で比較
【2026年版】京都の不動産担保ローンおすすめ11選|即日融資・低金利で比較
【不動産の共同名義】共有持分だけでも融資は可能?単独で借りる方法とリスク
不動産担保ローンは「無職」でも借りられる?方法や注意点について
簡易審査は即日回答
受付時間 平日9:00~18:00
遠方等の理由で、ご来店が難しい場合でも、ご相談ください。(当社スタッフの訪問等も対応を検討します)


 WEBでお申込